
Com a Reforma Tributária em plena implementação, as empresas brasileiras precisam se preparar para uma das transformações mais profundas no sistema de recolhimento de tributos das últimas décadas: o Split Payment. Previsto para operar no contexto do novo modelo de tributação sobre o consumo, esse mecanismo vai alterar radicalmente a forma como o IBS (Imposto sobre Bens e Serviços) e a CBS (Contribuição sobre Bens e Serviços) são pagos ao fisco, com consequências diretas e imediatas no fluxo de caixa das empresas.
O que é o Split Payment?
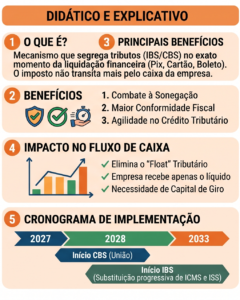
O Split Payment, em tradução livre “pagamento dividido”, é um sistema pelo qual o valor correspondente aos tributos incidentes sobre uma operação comercial é retido automaticamente no momento em que o pagamento é realizado pelo consumidor ou adquirente. Em vez de o valor total ingressar na conta do vendedor, que posteriormente recolhe os tributos dentro do prazo legal, o sistema já separa a parcela tributária na origem, encaminhando-a diretamente ao fisco, sem que ela transite pelo caixa da empresa.
Na prática, o empresário vai receber apenas o valor líquido da operação, já descontados o IBS e a CBS no próprio ato da transação financeira. A retenção ocorre por meio das instituições financeiras e meios de pagamento, que passam a ser responsáveis por esse repasse ao erário.
Como isso funciona no dia a dia?
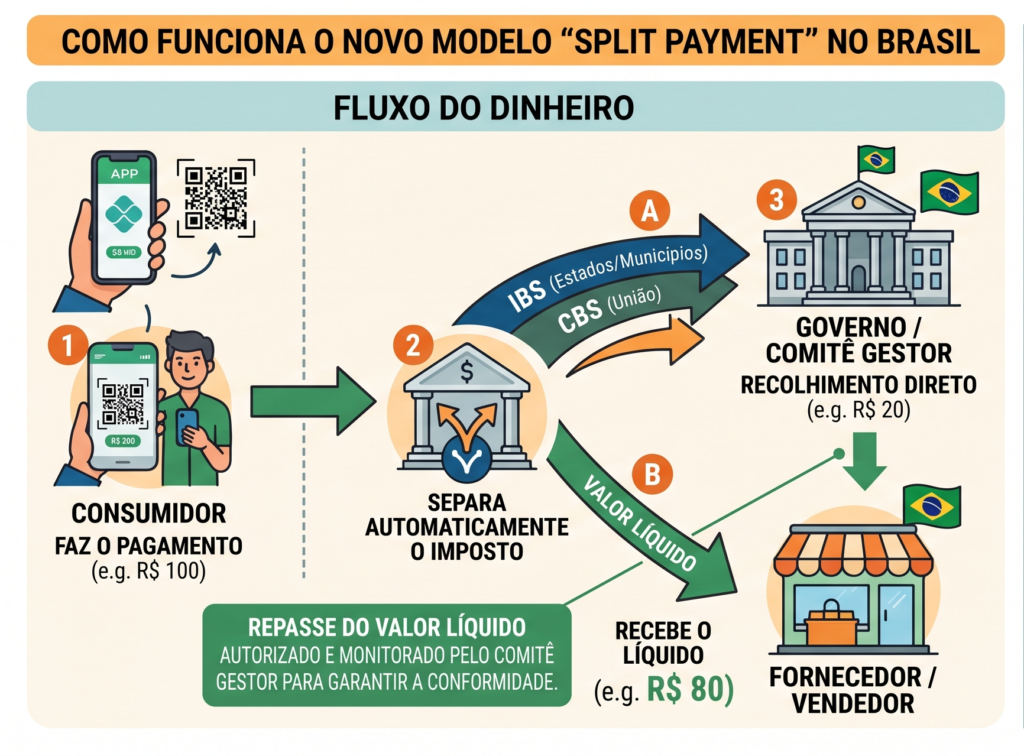
Tomando como exemplo uma venda de R$ 100 sujeita às alíquotas combinadas de IBS e CBS, parte relevante desse valor, que hoje fica disponível na conta corrente da empresa até o vencimento do tributo, passará a ser desviada automaticamente no momento da liquidação financeira. O empresário recebe apenas o valor deduzido dos tributos, sem qualquer período de retenção em seu caixa.
Esse modelo já foi adotado em outros países. Polônia e Itália, por exemplo, implementaram sistemas similares para combater fraudes no IVA europeu (equivalente ao nosso futuro IBS/CBS) com resultados expressivos na redução da evasão fiscal. No Brasil, a lógica é a mesma: garantir arrecadação automática, eliminar a inadimplência tributária e reduzir a litigiosidade entre fisco e contribuinte.
O impacto direto no capital de giro
A mudança mais sentida pelos empresários será a extinção do chamado “float tributário”: o período em que os valores de impostos ficam disponíveis no caixa da empresa antes do recolhimento. Esse recurso, embora seja dinheiro do governo, é amplamente utilizado pelas empresas brasileiras para financiar operações cotidianas, honrar compromissos com fornecedores, cobrir folhas de pagamento e manter a liquidez do negócio.
Com o Split Payment, esse capital simplesmente desaparece da equação financeira da empresa. Negócios com margens de lucro reduzidas, ciclos financeiros longos, alto volume de vendas parceladas ou dependência de crédito de curto prazo são os mais vulneráveis a esse impacto. O setor varejista, a construção civil, os prestadores de serviços e o agronegócio, entre outros, precisam avaliar com urgência como essa mudança vai afetar seus modelos de negócio.
O que fazer agora?
A implementação do Split Payment segue o cronograma da Reforma Tributária, com prazos previstos para os próximos anos. Contudo, o momento de agir é agora. Algumas medidas práticas que os empresários devem considerar:
Revisar projeções de fluxo de caixa para simular o impacto da retenção automática nos próximos exercícios. Negociar condições diferenciadas com fornecedores e clientes que compensem a redução na liquidez disponível. Identificar necessidades de crédito e avaliar linhas de financiamento adequadas ao período de transição. Sistematizar o aproveitamento de créditos tributários previstos no novo sistema, que pode representar um importante mitigador do impacto no caixa. Buscar assessoria jurídica e contábil especializada para compreender como o Split Payment se aplica ao modelo de negócio específico de cada empresa.
Aspectos jurídicos em debate
Do ponto de vista do Direito Tributário, o Split Payment ainda suscita discussões relevantes. Há questionamentos sobre a constitucionalidade de um sistema que retém valores antes de qualquer procedimento administrativo de verificação do tributo devido, sobre a responsabilidade das instituições financeiras nos casos de erro de cálculo, e sobre como tratar créditos tributários e devoluções geradas pelo mecanismo. São questões que deverão ser enfrentadas pelo Poder Judiciário nos próximos anos, especialmente à medida que o sistema entre em operação efetiva e os primeiros conflitos emirjam.
Conclusão
O Split Payment não é apenas uma questão operacional. Representa uma mudança estrutural no relacionamento entre as empresas e o fisco brasileiro. Preparar-se com antecedência, com planejamento financeiro e orientação jurídica de qualidade, é o caminho mais seguro para atravessar essa transição sem surpresas no caixa.
O escritório J.P.Barros | Advocacia está à disposição para orientar sobre seus direitos e obrigações nesse novo cenário. Entre em contato: www.jpbarros.com.br
José Vitor Damasio de Barros é advogado inscrito na OAB|SE sob o número 16145, com atuação em Direito Tributário.

